


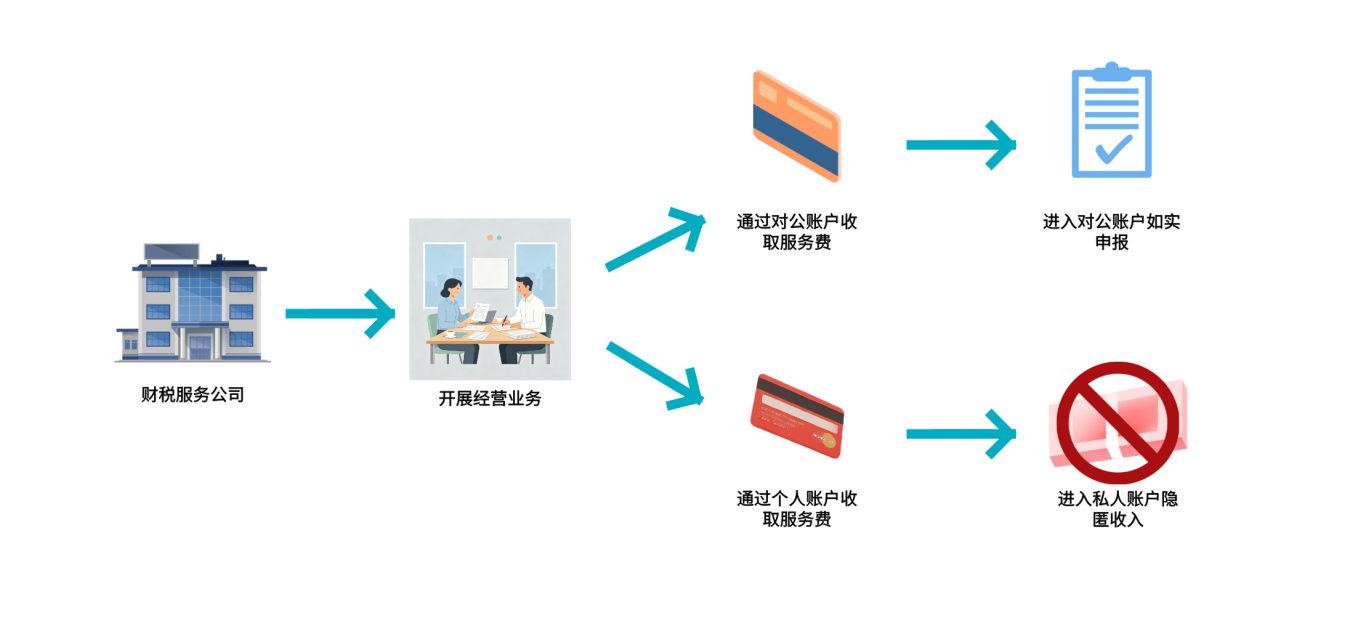
辽宁长安网讯 近期,国家税务总局铁岭市税务局稽查局根据相关部门移交的线索,依法查处铁岭市慧管家财税服务有限公司(以下简称“慧管家财税”)偷税案件。经查,2023年至2024年,慧管家财税通过私户收款、在账簿上少列收入等方式隐匿收入,进行虚假纳税申报,少缴增值税、企业所得税等税费款共计9.17万元。2026年1月,国家税务总局铁岭市税务局稽查局依法对其作出追缴税费款、加收滞纳金并处罚款共计16.60万元的处理处罚决定;根据涉税专业服务管理相关规定,对慧管家财税及其实际控制人刘慧采取列为重点监管对象,扣减信用积分等措施。目前,涉案税费款、滞纳金及罚款均已追缴入库。
申报收入背离行业水平
前期,国家税务总局铁岭市税务局稽查局根据相关部门移交的线索进行核查,发现慧管家财税2023年至2024年两年自主申报营业收入合计仅201.18万元,年均申报收入100余万元,低于本地同行业平均水平。
为核实其申报是否真实,税务人员依法查询了慧管家财税分年度、分季度的增值税、企业所得税申报资料,进一步比对分析。检查发现,2023年至2024年共8个申报期中,慧管家财税有6个申报期申报收入未达增值税起征点,申报的免税收入合计115.24万元,占同期申报总收入的57.28%,呈现出刻意控制在起征点以下的特征。同时,各季度申报收入波动较大,与涉税服务业务连续、各期收入相对稳定的行业特点明显不符。
申报长期处于增值税起征点以下、免税收入占比偏高、收入异常波动……种种迹象表明,慧管家财税存在隐匿收入、虚假申报的重大嫌疑。基于上述疑点,国家税务总局铁岭市税务局稽查局依法对其正式立案检查。
资金追踪破解私户迷局
为查清慧管家财税真实经营情况,检查人员赴其经营场所开展实地核查,依法调取办公电脑中存储的客户清单,逐户梳理客户经营规模与类型;同时,在其经营场所公示的收费说明中,查明慧管家财税代理服务收费标准为每户每年最低1000元左右。检查发现,慧管家财税实际代理记账客户近3000户,以个体工商户为主,另有部分具备一定经营规模的一般纳税人,且绝大部分客户为长期连续委托,客户数量在本地同行业中位居前列。按每户每年1000元的最低收费标准保守测算,慧管家财税两年取得的代理服务收入至少应在600万元;而同期自主申报收入仅为201.18万元,测算收入与申报收入相差甚远,二者形成鲜明反差。
但上述测算系按最低收费标准保守估算,慧管家财税实际收取的代理服务费究竟是多少、通过何种渠道收取,仍需进一步查实。为此,检查人员依法调取了慧管家财税的会计账簿及对公账户银行流水。核查发现,慧管家财税对公账户的收款金额与其申报收入基本吻合;而按经营规模测算,其收入远不止于此。检查人员判断其还存在对公账户之外的收款渠道。
实地核查中,检查人员查明刘慧系慧管家财税实际控制人,同时还注意到慧管家财税客户多为个体工商户,代理服务费普遍通过第三方支付平台以小额扫码方式收取,相关平台账户绑定的结算银行卡并非公司对公账户,而是刘慧名下个人银行账户。据此,检查人员依法调取了刘慧名下个人银行账户及第三方支付平台交易明细。经核查,客户通过平台扫码支付的款项,最终结算至刘慧名下上述个人银行卡,未进入公司对公账户。
面对大量交易记录,起初,刘慧称相关私户收取的款项均为代收代付——即客户交给慧管家财税、用于代其向税务和社保部门缴纳的税费款及社保费,该公司只负责转付,不构成自身收入。对此,检查人员逐笔甄别交易记录,逐项核对付款方身份、付款事由及资金去向。经核对,上述款项中确有相当部分属于代收代付,但其中同时混杂着客户支付的代理记账服务费。检查人员将两类资金逐笔剥离,对确属代收代付的部分予以扣除、不计入收入,对其余隐匿于私户的代理记账服务费逐一查实。据此,刘慧“全部为代收代付”的辩解不能成立。
经查,2023年至2024年,慧管家财税实际取得代理服务收入701.90万元,主要通过对公账户之外的私户及第三方支付平台收取,与201.18万元的申报收入相比,少申报代理服务收入500.72万元。至此,慧管家财税利用私户收款隐匿收入的完整证据链条清晰呈现。
违法事实清晰确凿
在掌握了大量证据后,检查人员依法对刘慧进行询问。面对翔实的证据,刘慧最终承认,2023年至2024年,慧管家财税通过实际控制人私户收款、在账簿上少列收入等方式少申报代理服务收入500.72万元,进行虚假纳税申报,少缴增值税、企业所得税等税费款共计9.17万元。
《中华人民共和国税收征收管理法》第六十三条第一款规定:纳税人伪造、变造、隐匿、擅自销毁账簿、记账凭证,或者在账簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。
针对其违法行为,2026年1月,国家税务总局铁岭市税务局稽查局依法对其作出追缴税费款、加收滞纳金并处罚款共计16.60万元的处理处罚决定;根据涉税专业服务管理相关规定,对慧管家财税及其实际控制人刘慧采取列为重点监管对象,扣减信用积分等措施。目前,涉案税费款、滞纳金及罚款均已追缴入库。
编辑:于津津
校对:刘清
责编:张开禹
审核:李海