


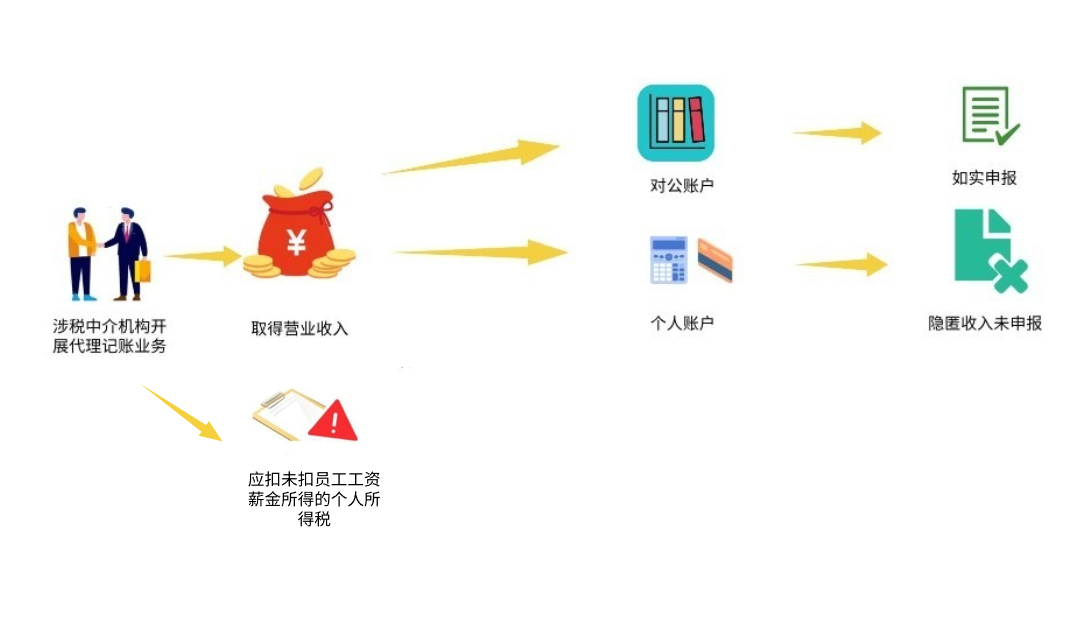
辽宁长安网讯 近期,国家税务总局朝阳市税务局第二稽查局根据相关部门移交的线索,依法查处涉税中介双塔区魏然代理记账事务所(以下简称“魏然事务所”)偷税案件。经查,2022年至2024年,魏然事务所通过私户收款、在账簿上少列收入等方式隐匿收入,进行虚假纳税申报,少缴增值税等税费款共计21.95万元;并用隐匿的部分收入发放员工工资、薪金,未按规定代扣代缴个人所得税3.73万元。2026年2月,税务部门依法对其作出追缴税费款、加收滞纳金并处罚款共计40.54万元的处理处罚决定;另向7名员工追缴个人所得税3.73万元。根据涉税专业服务管理相关规定,对魏然事务所及其实际控制人魏然采取列为重点监管对象,扣减信用积分等措施。目前,涉案税费款、滞纳金及罚款均已追缴入库。
申报户数存疑
前期,国家税务总局朝阳市税务局第二稽查局根据相关部门移交的线索开展核查时发现,魏然事务所申报的代理户数与实际代理户数明显不符。线索显示,通过比对电子设备物理地址(MAC地址),其每年代理记账企业户数为1674户;通过税务内部信息系统实名办税信息比对,其每年代理企业户数为1471户;而魏然事务所向税务部门申报的每年代理企业户数仅851户,三者差距明显。
代理户数是涉税中介经营规模的基础,户数多少直接影响营业收入水平。不同渠道核查掌握的户数相互印证,魏然事务所申报代理户数小于实际代理户数,存在少申报代理户数、隐匿代账收入的疑点。
为核实其申报收入是否真实,税务人员依法查询魏然事务所近年来的纳税申报资料,进一步开展案头分析。按照当地涉税中介每户每年代账费1000元的标准,以MAC地址比对户数估算,魏然事务所2022年至2024年合计营业收入应在500万元以上,而同期其申报纳税的营业收入为376.78万元,两者存在明显差距,其隐匿收入的嫌疑进一步增强。
户数申报不实、估算收入与申报收入差距明显,上述异常叠加,表明魏然事务所存在隐匿收入、申报不实的重大嫌疑。基于上述疑点,国家税务总局朝阳市税务局第二稽查局依法对魏然事务所立案检查。
私户收款现端倪
为核实魏然事务所实际代理户数,检查人员赴其经营场所开展实地核查,依法调取其会计核算软件的原始电子数据。数据中记载了部分被代理单位的基本信息,经与前期掌握的MAC地址、实名办税人员信息比对印证,最终查实魏然事务所每年代理企业1774户。检查人员从中随机抽取300余户被代理单位进行核实,确认均为真实代账业务,每户每年代账费1000元左右,抽样核实结果与实际代理规模相互印证。实际代理户数既已查实,其真实的营业收入到底是多少,成为下一步核查的重点。为此,检查人员依法调取了魏然事务所对公账户交易明细。核查发现,对公账户体现的收入小于申报收入,说明仍有相当部分款项未进入对公账户,判断其还存在其他收款渠道。
检查人员判断事务所实际控制人魏然可能通过个人银行账户收取代账费。随即依法调取了魏然名下个人银行账户及第三方支付平台交易明细,将资金交易金额、交易对方信息与被代理单位信息进行比对后发现,上述私户中存在大量来自不同自然人的转账。
这些款项究竟属于什么性质?围绕这一疑问,检查人员对交易记录逐笔甄别,确认部分付款方系魏然事务所代理的客户,付款事由为代理记账服务,付款金额、付款时间与其提供的代理服务相吻合。检查人员逐笔核实后将上述款项中混杂着代收代付、往来款等不属于营业收入的部分予以剔除。经查,2022年至2024年,魏然事务所真实营业收入共计801.18万元,其中通过私户收取、未申报纳税的营业收入达424.40万元。至此,魏然事务所通过私户收取代账费、账簿少列收入、少申报纳税的违法事实浮出水面。
此外,检查人员还查实魏然事务所存在未依法履行代扣代缴个人所得税义务的问题。经比对员工工资表、个人所得税扣缴申报表以及员工微信、个人银行账户交易记录,确认员工实际收到的工资、薪金大于账簿记载金额。魏然事务所作为扣缴义务人,向员工支付工资、薪金,应扣未扣员工工资、薪金所得的个人所得税。7名员工共少缴个人所得税3.73万元。
违法事实清晰确凿 偷逃税款终被罚
在掌握了大量证据后,检查人员依法对魏然进行询问。面对翔实的证据,魏然最终承认通过私户收取代账费、账簿少列收入、少申报纳税的违法事实,表示接受税务部门的处理处罚。
经查,2022年至2024年魏然事务所少申报营业收入424.40万元,造成少缴增值税等税费款共21.95万元。
《中华人民共和国税收征收管理法》第六十三条第一款规定:纳税人伪造、变造、隐匿、擅自销毁账簿、记账凭证,或者在账簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。
《中华人民共和国税收征收管理法》第六十九条规定:扣缴义务人应扣未扣、应收而不收税款的,由税务机关向纳税人追缴税款,对扣缴义务人处应扣未扣、应收未收税款百分之五十以上三倍以下的罚款。
针对其违法行为,2026年2月,税务部门依法对其作出追缴税费款、加收滞纳金并处罚款共计40.54万元的处理处罚决定;另向7名员工追缴个人所得税3.73万元;根据涉税专业服务管理相关规定,对魏然事务所及其实际控制人魏然采取列为重点监管对象,扣减信用积分等措施。目前,涉案税费款、滞纳金及罚款均已追缴入库。
编辑:于津津
校对:刘清
责编:张开禹
审核:李海